Cách tính trượt giá vật liệu trong thiết kế thi công nội thất văn phòng

Xuất bản: 12/01/2026
Cập nhật: 02/10/2026
 15 phút đọc
Trượt giá vật liệu có thể làm thay đổi chi phí thi công nội thất văn phòng khi giá vật liệu và phụ kiện biến động trong thời gian triển khai. Doanh nghiệp cần xác định mức biến động, phạm vi chi phí chịu ảnh hưởng và điều kiện điều chỉnh trong hợp đồng để đánh giá đúng tác động đến ngân sách và giá trị thanh toán.
Nội dung chính
- 1. Trượt giá vật liệu là gì?
- 2. Công thức tính trượt giá vật liệu hợp đồng theo đơn giá điều chỉnh
- 3. Vật liệu dễ bị trượt giá trong thiết kế thi công văn phòng
- 4. Trượt giá vật liệu ảnh hưởng đến giá hợp đồng trong trường hợp nào?
- 5. Cách tính tác động của trượt giá đến chi phí dự án
- 6. Nguyên tắc thanh toán hợp đồng theo đơn giá điều chỉnh
- 7. Cách hạn chế rủi ro trượt giá vật liệu
- 8. Điều khoản trượt giá vật liệu nên có trong hợp đồng
- 9. Câu hỏi thường gặp về trượt giá vật liệu
- 9.1. Khi nào doanh nghiệp cần tính lại tác động của trượt giá vật liệu?
- 9.2. Có bắt buộc ghi phương pháp tính trượt giá trong hợp đồng không?
- 9.3. Trượt giá có áp dụng cho phần tạm ứng không?
- 9.4. Nếu nhà thầu chậm tiến độ thì có được tính trượt giá cho thời gian chậm không?
- 9.5. Nên chọn chỉ số giá vật liệu nào để tính trượt giá?
- 9.6. Tỷ trọng a b c xác định theo BOQ như thế nào?
1. Trượt giá vật liệu là gì?
Trượt giá vật liệu là sự tăng hoặc giảm giá của vật liệu và phụ kiện nội thất so với mức giá được xác định tại thời điểm lập báo giá hoặc ký hợp đồng. Trượt giá phản ánh biến động giá của cùng phạm vi vật liệu theo thời gian, khác với phần chênh lệch phát sinh do thay đổi vật liệu, khối lượng hoặc yêu cầu kỹ thuật của dự án.
2. Công thức tính trượt giá vật liệu hợp đồng theo đơn giá điều chỉnh
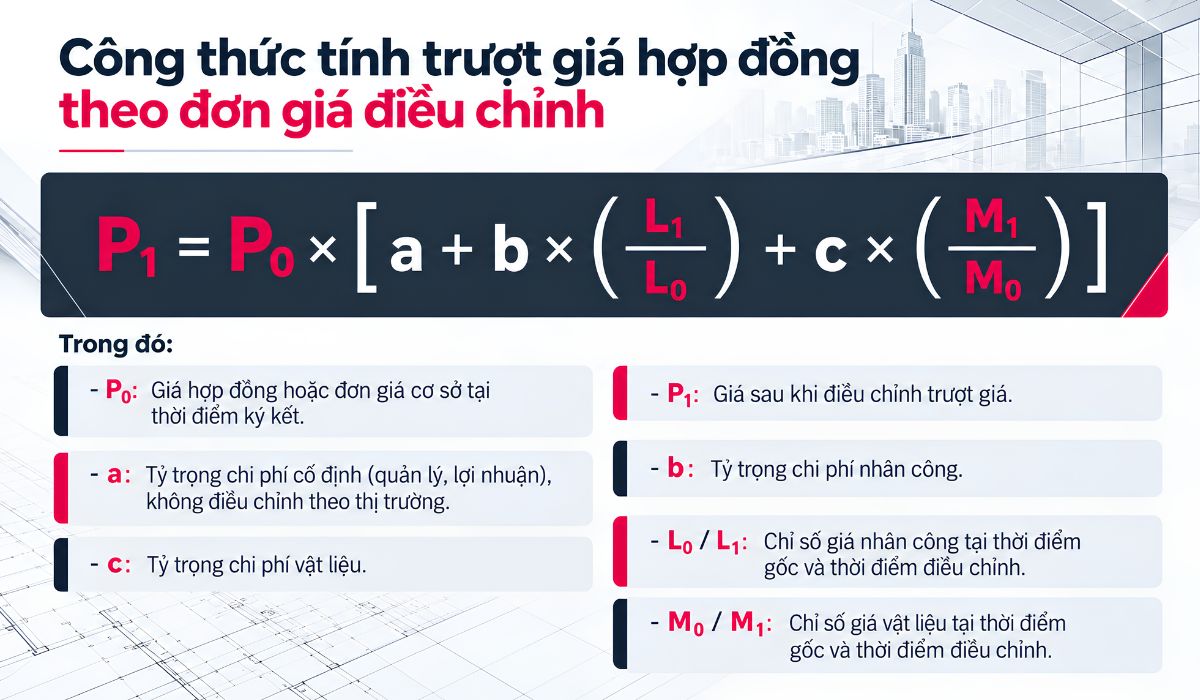
Khi hợp đồng quy định điều chỉnh giá theo tỷ trọng các yếu tố chi phí, giá sau điều chỉnh có thể được tính theo công thức:
P₁ = P₀ × [a + b × (L₁ / L₀) + c × (M₁ / M₀)]
Trong đó:
- P₀: Giá hợp đồng hoặc đơn giá cơ sở tại thời điểm gốc.
- P₁: Giá sau khi điều chỉnh.
- a: Tỷ trọng chi phí cố định không điều chỉnh theo biến động thị trường.
- b: Tỷ trọng chi phí nhân công.
- c: Tỷ trọng chi phí vật liệu.
- L₀, L₁: Chỉ số nhân công tại thời điểm gốc và thời điểm điều chỉnh.
- M₀, M₁: Chỉ số vật liệu tại thời điểm gốc và thời điểm điều chỉnh.
Với công thức gồm ba tỷ trọng a, b, c, tổng các tỷ trọng bằng 1. Tỷ trọng cần phản ánh cơ cấu chi phí của phần công việc được điều chỉnh và được thống nhất trong hợp đồng. BOQ hoặc dự toán có thể cung cấp dữ liệu để xác định cơ cấu chi phí tương ứng.
Nghị định 210/2026/NĐ-CP có hiệu lực từ ngày 01/07/2026 quy định phương pháp điều chỉnh đơn giá và giá hợp đồng xây dựng tại phụ lục kèm theo, đồng thời yêu cầu phương pháp điều chỉnh phù hợp với loại giá hợp đồng và thỏa thuận giữa các bên.
Ví dụ:
Một phần giá hợp đồng có:
- P₀ = 1.000.000.000 đồng
- a = 0,10
- b = 0,20
- c = 0,70
- L₁ / L₀ = 1,05
- M₁ / M₀ = 1,10
Thay vào công thức:
P₁ = 1.000.000.000 × [0,10 + 0,20 × 1,05 + 0,70 × 1,10]
P₁ = 1.080.000.000 đồng
Theo ví dụ, giá sau điều chỉnh tăng 80 triệu đồng, tương đương 8% so với giá gốc.
Cơ cấu hệ số và chỉ số sử dụng phụ thuộc vào phương pháp điều chỉnh đã được các bên thống nhất trong hợp đồng. Khi áp dụng thực tế, doanh nghiệp cần đối chiếu cơ cấu chi phí, nguồn chỉ số và kỳ điều chỉnh với nội dung hợp đồng.
3. Vật liệu dễ bị trượt giá trong thiết kế thi công văn phòng
Các nhóm vật liệu phụ thuộc nhiều vào nguồn cung, tỷ giá, vận chuyển hoặc thời gian đặt hàng cần được rà soát giá tại các mốc báo giá và mua hàng. Với cùng một nhóm vật liệu, mức giá còn thay đổi theo quy cách, thương hiệu và điều kiện cung cấp.
| Nhóm vật liệu | Hạng mục sử dụng | Mức độ dễ trượt giá | Nguyên nhân chính |
| Gỗ công nghiệp | Bàn làm việc, tủ hồ sơ, quầy lễ tân, vách ốp, kệ trưng bày | Cao | Giá cốt ván, giấy phủ, keo, hóa chất, tỷ giá và chi phí vận chuyển biến động |
| Laminate, veneer, acrylic | Bề mặt bàn, quầy lễ tân, tủ và mảng tường trang trí | Cao | Một số lớp phủ hoặc veneer phụ thuộc nguồn cung và hàng nhập khẩu |
| Kính cường lực | Vách ngăn, cửa kính, phòng họp, cabin | Trung bình – cao | Giá kính phôi, năng lượng gia công, vận chuyển và phụ kiện đi kèm |
| Nhôm định hình | Khung vách kính, cửa, vách ngăn, trần nhôm | Cao | Giá nhôm nguyên liệu, tỷ giá và chi phí gia công |
| Thép, sắt hộp | Chân bàn, khung vách, giá kệ, cầu thang, kết cấu trang trí | Cao | Giá quặng sắt, thép phế liệu, than luyện cốc và chi phí năng lượng |
| Đá tự nhiên, đá nhân tạo | Mặt bàn, quầy lễ tân, pantry, khu vực trang trí | Trung bình – cao | Nguồn khai thác, chất lượng từng lô, vận chuyển và gia công |
| Sàn gỗ công nghiệp | Khu vực phòng giám đốc, phòng họp, khu tiếp khách | Trung bình – cao | Nguồn gỗ, lớp phủ bề mặt, tỷ giá và vận chuyển |
| Sàn vinyl/SPC | Khu làm việc chung, hành lang, khu vực cần thi công nhanh | Trung bình – cao | Một số dòng phụ thuộc nguyên liệu PVC, lớp phủ và nguồn hàng nhập khẩu |
| Thảm tấm | Khu làm việc mở, phòng họp, khu vực cần cách âm | Trung bình – cao | Sợi tổng hợp, đế thảm, tỷ giá và chi phí nhập khẩu |
| Trần thạch cao | Trần phẳng, trần giật cấp, trần che hệ thống kỹ thuật | Trung bình | Giá tấm thạch cao, khung xương, giấy, phụ gia và vận chuyển |
| Tấm tiêu âm, nỉ tiêu âm, vật liệu tiêu âm khác | Phòng họp, phone booth, khu làm việc mở | Trung bình – cao | Vật liệu sợi, vải bọc, keo và nguồn cung chuyên dụng |
| Sơn và vật liệu hoàn thiện | Tường, trần, cột, khu vực thương hiệu | Trung bình | Giá nhựa, bột màu, dung môi, bao bì và chi phí vận chuyển |
| Phụ kiện nội thất | Bản lề, ray trượt, tay nâng, khóa, chân tăng chỉnh | Cao | Nhiều sản phẩm nhập khẩu, phụ thuộc tỷ giá và logistics |
| Đèn và thiết bị điện | Đèn LED, đèn trang trí, công tắc, ổ cắm | Trung bình – cao | Linh kiện điện tử, chip LED, tỷ giá và nguồn cung |
| Rèm văn phòng | Phòng họp, phòng lãnh đạo, khu vực mặt tiền kính | Trung bình | Vải, phụ kiện, ray và nguồn nhập khẩu |
4. Trượt giá vật liệu ảnh hưởng đến giá hợp đồng trong trường hợp nào?
Trượt giá vật liệu ảnh hưởng đến giá hợp đồng khi loại giá hợp đồng và các điều khoản đã thỏa thuận cho phép điều chỉnh. Giá trị được điều chỉnh còn phụ thuộc vào phạm vi vật liệu, thời điểm tính, phương pháp và dữ liệu dùng làm căn cứ.
4.1. Điều kiện điều chỉnh giá theo loại hợp đồng
Với hợp đồng theo đơn giá điều chỉnh, đơn giá được xem xét điều chỉnh theo điều kiện và phương pháp đã thỏa thuận. Phạm vi điều chỉnh có thể áp dụng cho vật liệu hoặc các yếu tố chi phí được xác định trong hợp đồng.
Với hợp đồng trọn gói hoặc đơn giá cố định, doanh nghiệp cần xác định loại giá hợp đồng và kiểm tra điều khoản điều chỉnh trước khi tính phần chênh lệch do giá vật liệu thay đổi. Cơ chế áp dụng phụ thuộc vào nội dung hợp đồng và quy định pháp luật tương ứng.
>> Xem thêm: Mẫu hợp đồng thi công văn phòng quy định mới
4.2. Điều kiện và phạm vi điều chỉnh đã thỏa thuận
Phạm vi điều chỉnh cần được xác định trước khi tính trượt giá. Doanh nghiệp nên kiểm tra các nội dung chính:
- Vật liệu áp dụng: nhóm vật liệu hoặc phần công việc được phép điều chỉnh.
- Thời điểm tính: mốc giá gốc và kỳ xác định giá điều chỉnh.
- Nguồn dữ liệu: giá hoặc chỉ số dùng để đối chiếu biến động.
- Phương pháp tính: công thức và tỷ trọng chi phí đã thống nhất.
- Hồ sơ xác nhận: tài liệu dùng để kiểm tra khối lượng và biến động giá.
Nguồn giá hoặc chỉ số cần phản ánh đúng nhóm vật liệu và phạm vi đang điều chỉnh. Một chỉ số quá rộng có thể không phản ánh đúng biến động của vật liệu nội thất được sử dụng trong dự án.
4.3. Trường hợp hợp đồng ký trước ngày 01/07/2026
Hợp đồng ký trước ngày 01/07/2026 cần được xem xét theo quy định chuyển tiếp và căn cứ pháp lý áp dụng tại thời điểm giao kết. Cơ chế của Nghị định 210/2026/NĐ-CP không được áp dụng mặc nhiên cho toàn bộ hợp đồng đã ký trước ngày nghị định có hiệu lực.
Khi xử lý trượt giá cho hợp đồng thuộc giai đoạn chuyển tiếp, doanh nghiệp cần kiểm tra thời điểm ký, loại giá hợp đồng, điều khoản điều chỉnh và quy định áp dụng cho hợp đồng cụ thể.
5. Cách tính tác động của trượt giá đến chi phí dự án
Tác động của trượt giá đến chi phí dự án phụ thuộc vào hai dữ liệu chính: mức thay đổi đơn giá và khối lượng vật liệu chịu ảnh hưởng. Phần khối lượng đã chốt giá hoặc không thuộc phạm vi điều chỉnh cần được tách khỏi phép tính.
5.1. Xác định khối lượng vật liệu chịu ảnh hưởng
Khối lượng chịu ảnh hưởng có thể được xác định từ BOQ và hồ sơ liên quan của dự án. Khi đối chiếu, doanh nghiệp cần kiểm tra:
- Mã và mô tả vật liệu: xác định đúng hạng mục đang tính.
- Đơn vị tính: bảo đảm đơn giá và khối lượng dùng cùng đơn vị.
- Quy cách: đối chiếu cùng chủng loại và yêu cầu kỹ thuật.
- Khối lượng: xác định phần vật liệu thực tế chịu biến động giá.
- Phạm vi công việc: tách phần đã chốt giá hoặc nằm ngoài cơ chế điều chỉnh.
Khi một phần khối lượng được mua sau thời điểm giá thay đổi, phép tính tập trung vào phần khối lượng chịu biến động. Vật liệu đã đặt hàng hoặc đã được cố định giá theo thỏa thuận được tách riêng để tránh tính trùng phần chênh lệch.
5.2. Tính giá trị chênh lệch chi phí
Giá trị chênh lệch chi phí dùng để xác định tác động của biến động giá đến ngân sách. Giá trị thanh toán theo hợp đồng được xác định riêng theo phạm vi điều chỉnh và các điều kiện đã thỏa thuận.
Giá trị chênh lệch = Khối lượng chịu ảnh hưởng × (Đơn giá mới – Đơn giá gốc)
Khi có nhiều vật liệu chịu biến động giá, doanh nghiệp tính riêng từng hạng mục rồi cộng các giá trị chênh lệch để xác định mức ảnh hưởng đến chi phí dự án.
6. Nguyên tắc thanh toán hợp đồng theo đơn giá điều chỉnh
Giá trị thanh toán theo đơn giá điều chỉnh được xác định từ khối lượng đủ điều kiện thanh toán và đơn giá đã điều chỉnh theo phương pháp thỏa thuận trong hợp đồng.
Khi đối chiếu hồ sơ, doanh nghiệp cần kiểm tra các nội dung sau:
- Khối lượng thanh toán: căn cứ phần công việc đã hoàn thành và được nghiệm thu theo hợp đồng.
- Phạm vi điều chỉnh: xác định phần công việc hoặc chi phí được hợp đồng cho phép điều chỉnh.
- Dữ liệu điều chỉnh: sử dụng giá hoặc chỉ số phù hợp với phương pháp và kỳ điều chỉnh đã thỏa thuận.
- Phần tạm ứng: xử lý theo cơ chế tạm ứng và phương pháp điều chỉnh quy định trong hợp đồng.
- Chậm tiến độ: xác định trách nhiệm và thời điểm tính giá đối với phần công việc thực hiện chậm.
- Hồ sơ thanh toán: có đủ căn cứ về khối lượng, giá hoặc chỉ số và kết quả tính điều chỉnh.
Cơ chế thanh toán cần được xác định cùng với phương pháp điều chỉnh giá trong hợp đồng. Giá trị thanh toán được tính theo phạm vi đủ điều kiện và hồ sơ thực tế của từng kỳ, thay vì áp dụng một mức trượt giá chung cho toàn bộ giá trị hợp đồng.
7. Cách hạn chế rủi ro trượt giá vật liệu
Rủi ro trượt giá cần được kiểm soát từ lúc xác định vật liệu đến khi đặt hàng và thanh toán. Doanh nghiệp nên rút ngắn khoảng thời gian giữa chốt vật liệu, nhận báo giá và mua hàng, đồng thời quy định rõ cách xử lý khi giá thay đổi.
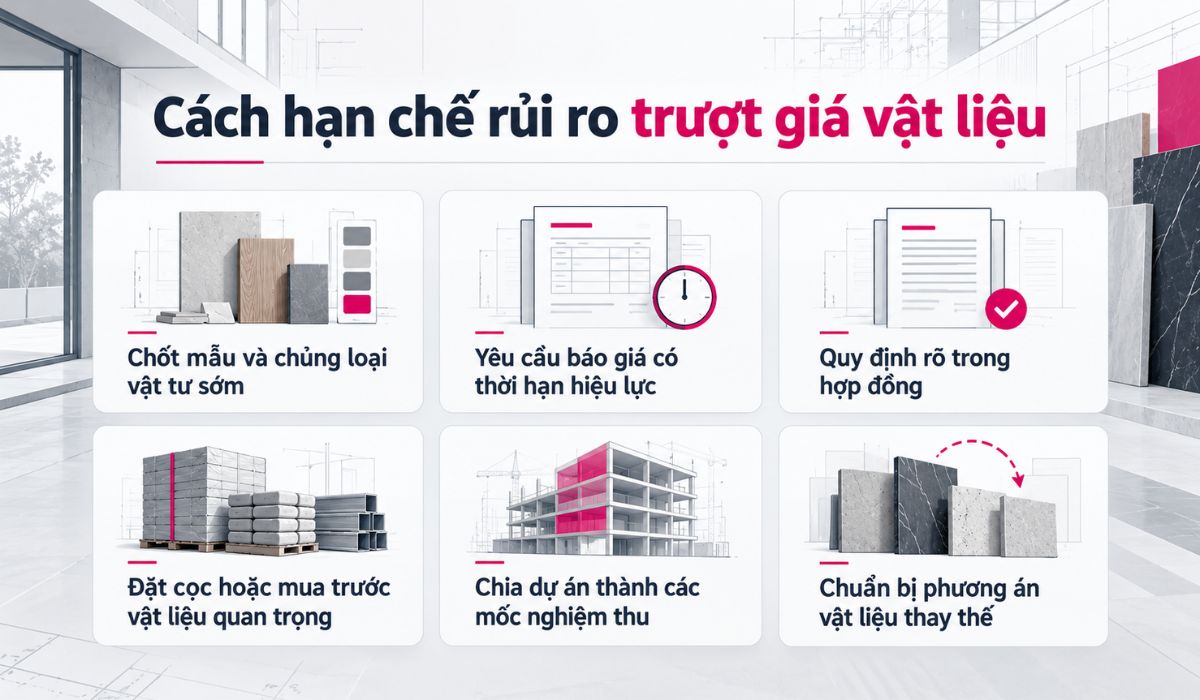
7.1. Chốt mẫu và chủng loại vật tư sớm
Chủng loại, quy cách và yêu cầu kỹ thuật nên được xác định trước khi lấy báo giá chính thức. Các sản phẩm cùng tên gọi nhưng khác thương hiệu, bề mặt hoặc độ dày có thể có đơn giá khác nhau. Thông tin vật liệu rõ cũng giúp doanh nghiệp xác định thời điểm cần đặt hàng hoặc rà soát lại giá.
7.2. Yêu cầu báo giá có thời hạn hiệu lực
Báo giá cần ghi rõ thời hạn giữ giá và điều kiện áp dụng. Nếu thời gian phê duyệt hoặc đặt hàng vượt quá thời hạn hiệu lực, doanh nghiệp cần xác nhận lại đơn giá trước khi cập nhật ngân sách hoặc mua vật liệu.
7.3. Quy định rõ trong hợp đồng
Hợp đồng cần xác định trường hợp được điều chỉnh giá, phạm vi vật liệu và phương pháp tính. Các yêu cầu chi tiết về nguồn giá, hồ sơ, thời điểm thông báo và phê duyệt được quy định tại điều khoản trượt giá để phân biệt biến động giá với thay đổi phạm vi công việc.
7.4. Đặt cọc hoặc mua trước vật liệu quan trọng
Đặt cọc hoặc mua trước phù hợp với vật liệu đã chốt về chủng loại, khối lượng và thời điểm sử dụng. Trước khi thực hiện, doanh nghiệp cần kiểm tra dòng tiền, thời gian giao hàng và điều kiện lưu kho. Mua sớm khi quy cách hoặc khối lượng còn thay đổi có thể dẫn đến đổi vật liệu, dư số lượng hoặc phát sinh chi phí lưu trữ.
7.5. Chia dự án thành các mốc nghiệm thu
Mốc nghiệm thu xác định phần công việc hoàn thành và khối lượng tương ứng với từng kỳ thanh toán. Với hợp đồng có cơ chế điều chỉnh giá, các mốc này còn là căn cứ đối chiếu thời điểm thực hiện. Mốc nghiệm thu cần bám tiến độ sản xuất, giao hàng, lắp đặt và hoàn thiện của dự án.
>> Xem thêm: Quy trình nghiệm thu nội thất văn phòng chi tiết
7.6. Chuẩn bị phương án vật liệu thay thế
Với vật liệu có nguồn cung hạn chế hoặc thời gian đặt hàng dài, doanh nghiệp có thể chuẩn bị phương án thay thế đáp ứng cùng yêu cầu sử dụng và kỹ thuật. Phương án cần được đánh giá về chất lượng, thẩm mỹ, giá và khả năng cung ứng trước khi phê duyệt.
Đổi chủng loại hoặc quy cách vật liệu là thay đổi đầu vào của dự án, khác với biến động giá của cùng một vật liệu. Phần chênh lệch cần được xác định theo phạm vi thay đổi đã được phê duyệt.
8. Điều khoản trượt giá vật liệu nên có trong hợp đồng
Điều khoản trượt giá cần xác định rõ phạm vi, thời điểm, cách tính và hồ sơ dùng để xác nhận phần điều chỉnh. Các bên cũng cần thống nhất dữ liệu tham chiếu và cách xử lý từng trường hợp trước khi áp dụng vào thanh toán.
8.1. Các điều khoản cần có
Điều khoản trượt giá cần quy định rõ các nội dung sau để làm căn cứ tính và đối chiếu phần giá trị điều chỉnh:
- Phạm vi áp dụng: xác định vật liệu, hạng mục hoặc phần chi phí được điều chỉnh.
- Thời điểm áp dụng trượt giá: xác định mốc giá gốc và kỳ điều chỉnh.
- Phương pháp tính trượt giá: nêu cách xác định phần giá trị được điều chỉnh.
- Chỉ số giá tham chiếu: xác định nguồn dữ liệu và thời điểm lấy giá hoặc chỉ số.
- Tỷ trọng chi phí (a, b, c): xác định tỷ trọng từng nhóm chi phí trong công thức.
- Tỷ lệ hoặc công thức điều chỉnh: ghi rõ công thức, ký hiệu và phạm vi sử dụng.
- Điều kiện loại trừ: xác định trường hợp hoặc phần giá trị không thuộc phạm vi điều chỉnh.
- Hồ sơ chứng minh biến động giá: xác định tài liệu về khối lượng, giá, chỉ số và kết quả tính.
- Thời hạn thông báo và phê duyệt điều chỉnh: quy định mốc gửi đề nghị và thời gian phản hồi.
- Trách nhiệm nếu nhà thầu chậm tiến độ do lỗi chủ quan: quy định cách xử lý phần công việc thực hiện chậm.
8.2. Sai lầm khiến điều khoản trượt giá mất hiệu lực
Điều khoản trượt giá sẽ khó áp dụng khi thiếu thông tin cần thiết để xác định phạm vi, cách tính hoặc căn cứ thanh toán.
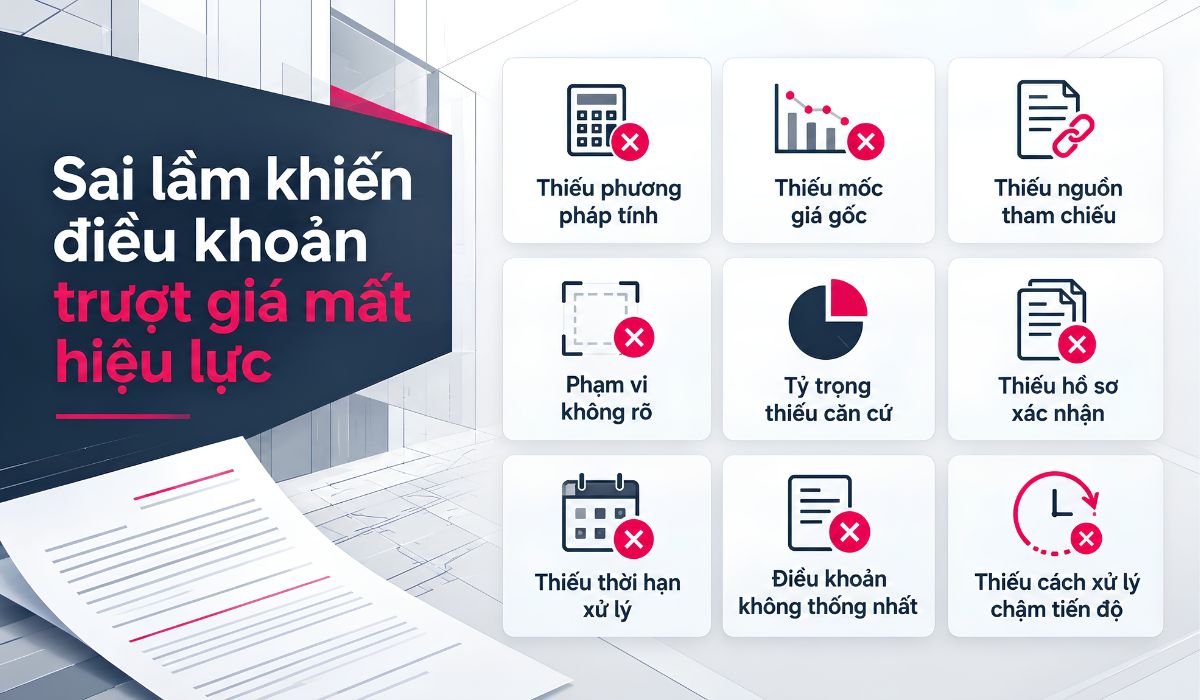
- Thiếu phương pháp tính: điều khoản chỉ ghi “điều chỉnh theo biến động thị trường”.
- Thiếu mốc giá gốc: không xác định thời điểm dùng để so sánh biến động.
- Thiếu nguồn tham chiếu: không ghi nguồn giá hoặc chỉ số được sử dụng.
- Phạm vi không rõ: không xác định vật liệu hoặc phần chi phí được điều chỉnh.
- Tỷ trọng thiếu căn cứ: tỷ trọng chi phí không gắn với BOQ hoặc cơ cấu giá áp dụng.
- Thiếu hồ sơ xác nhận: không quy định tài liệu dùng để chứng minh biến động và khối lượng.
- Thiếu thời hạn xử lý: không xác định thời điểm thông báo, phản hồi hoặc phê duyệt.
- Điều khoản không thống nhất: cơ chế trượt giá mâu thuẫn với điều khoản thanh toán hoặc tiến độ.
- Thiếu cách xử lý chậm tiến độ: không xác định cách tính đối với phần công việc chậm do lỗi của nhà thầu.
Khi giá vật liệu biến động trong quá trình thiết kế thi công văn phòng, doanh nghiệp cần xác định đúng phần khối lượng chịu ảnh hưởng và đối chiếu với cơ chế điều chỉnh đã thỏa thuận trong hợp đồng. Chủng loại vật liệu, giá gốc, nguồn dữ liệu và phương pháp tính cần được thống nhất trước để phần chênh lệch có đủ căn cứ khi cập nhật ngân sách và thanh toán.
9. Câu hỏi thường gặp về trượt giá vật liệu
9.1. Khi nào doanh nghiệp cần tính lại tác động của trượt giá vật liệu?
Doanh nghiệp nên tính lại khi đơn giá của vật liệu thuộc phạm vi dự án thay đổi so với mốc dùng để lập báo giá, khi khối lượng chịu ảnh hưởng được cập nhật hoặc trước kỳ thanh toán có cơ chế điều chỉnh. Giá mới cần tương ứng cùng chủng loại và quy cách với giá gốc.
9.2. Có bắt buộc ghi phương pháp tính trượt giá trong hợp đồng không?
Nếu hợp đồng cho phép điều chỉnh đơn giá hoặc giá hợp đồng, phương pháp tính cần được xác định rõ để có căn cứ thực hiện. Nghị định 210/2026/NĐ-CP yêu cầu cơ chế sửa đổi và điều chỉnh giá phù hợp với loại giá hợp đồng và nội dung các bên đã thỏa thuận.
9.3. Trượt giá có áp dụng cho phần tạm ứng không?
Không thể mặc định toàn bộ phần tạm ứng đều được hoặc không được tính trượt giá. Cách xử lý phụ thuộc cơ chế điều chỉnh, mục đích của khoản tạm ứng và nội dung hợp đồng. Doanh nghiệp cần kiểm tra công thức và điều khoản tạm ứng trước khi đưa phần giá trị này vào phép tính.
9.4. Nếu nhà thầu chậm tiến độ thì có được tính trượt giá cho thời gian chậm không?
Phần chậm tiến độ do lỗi chủ quan của nhà thầu cần được xử lý theo điều khoản tiến độ và cơ chế điều chỉnh đã thỏa thuận. Nhà thầu không mặc nhiên được hưởng toàn bộ mức tăng giá phát sinh trong khoảng thời gian chậm. Trường hợp cụ thể cần đối chiếu hợp đồng và quy định áp dụng.
9.5. Nên chọn chỉ số giá vật liệu nào để tính trượt giá?
Nên chọn nguồn giá hoặc chỉ số phản ánh phù hợp vật liệu, thời điểm và phạm vi của hợp đồng. Nếu sử dụng chỉ số do cơ quan có thẩm quyền công bố, doanh nghiệp vẫn cần kiểm tra mức độ phù hợp với vật liệu nội thất đang áp dụng. Nguồn tham chiếu và cách xử lý khi thiếu dữ liệu nên được ghi rõ trong hợp đồng.
9.6. Tỷ trọng a b c xác định theo BOQ như thế nào?
Tỷ trọng được xác định từ cơ cấu chi phí của phần công việc chịu điều chỉnh. BOQ và dự toán giúp tách phần chi phí cố định, nhân công và vật liệu để tính tỷ lệ tương ứng. Các hệ số phải phù hợp với công thức đã chọn và được các bên thống nhất, thay vì áp dụng một tỷ lệ cố định cho mọi dự án.

Bùi Đức Huy
Nhà biên tập và quản lý nội dung tại Maison Interior
Với hơn 06 năm kinh nghiệm tư vấn, biên tập nội dung trong lĩnh vực thiết kế nội thất, mang đến góc nhìn chuyên sâu, cung cấp thông tin giá trị, cập nhật xu hướng và đề xuất giải pháp tối ưu cho khách hàng.


Mẫu thiết kế theo khu vực trong văn phòng
Khám phá danh sách các mẫu thiết kế đẹp được tổng hợp bởi Maison Interior