
Hướng dẫn cách tính chi phí thẩm duyệt PCCC theo quy định

Xuất bản: 09/02/2025
Cập nhật: 09/10/2026
 18 phút đọc
Chi phí thẩm duyệt PCCC được xác định theo tổng mức đầu tư, tỷ lệ tính phí và chính sách giảm phí còn hiệu lực. Với dự án văn phòng, doanh nghiệp cần xác định đúng trường hợp phải thẩm định và phạm vi đầu tư dùng để tính phí trước khi dự trù số tiền phải nộp.
Nội dung chính
- 1. Chi phí thẩm duyệt PCCC là gì?
- 2. Trường hợp cần nộp chi phí thẩm duyệt PCCC
- 3. Tính chi phí thẩm duyệt PCCC
- 4. Mức phí tối thiểu, tối đa và chính sách giảm phí
- 5. Ví dụ tính phí cho dự án cải tạo văn phòng
- 6. Quy trình chuẩn bị và nộp chi phí thẩm duyệt PCCC
- 6.1. Bước 1: Xác định công trình thuộc diện thẩm định
- 6.2. Bước 2: Chuẩn bị hồ sơ
- 6.3. Bước 3: Nộp hồ sơ
- 6.4. Bước 4: Cơ quan Công an tiếp nhận và thẩm định
- 6.5. Bước 5: Nhận thông báo nộp phí qua email/SMS
- 6.6. Bước 6: Kiểm tra số tiền phí
- 6.7. Bước 7: Thanh toán trực tuyến qua Cổng dịch vụ công
- 6.8. Bước 8: Lấy biên lai và nhận văn bản thẩm định
- 7. Thời điểm và thời hạn nộp chi phí thẩm định PCCC
- 8. Phương thức nộp và thanh toán chi phí thẩm định PCCC
- 9. Những sai lầm khiến chi phí thẩm duyệt PCCC bị tính sai hoặc phát sinh
- 10. Rủi ro pháp lý nếu không nộp phí hoặc nộp muộn chi phí thẩm duyệt PCCC
- 11. Lưu ý quan trọng về chi phí thẩm duyệt PCCC
- 11. Câu hỏi thường gặp
- 11.1. Khi nào không cần nộp phí thẩm duyệt PCCC?
- 11.2. Chính sách giảm phí thẩm định PCCC có được cộng dồn không?
- 11.3. Doanh nghiệp có thể tự nộp phí thẩm định PCCC không?
- 11.4. Thiết kế điều chỉnh có phải nộp lại phí thẩm định PCCC không?
- 11.5. Không nộp phí đúng thời hạn thì hồ sơ được xử lý như thế nào?
1. Chi phí thẩm duyệt PCCC là gì?
Chi phí thẩm duyệt PCCC là cách gọi phổ biến của phí thẩm định phê duyệt thiết kế phòng cháy và chữa cháy do cơ quan nhà nước có thẩm quyền thu. Theo Thông tư 70/2025/TT-BTC, đây là khoản phí nhà nước, tách biệt với chi phí tư vấn, lập hồ sơ, thiết kế, thi công hoặc kiểm định hệ thống PCCC.
2. Trường hợp cần nộp chi phí thẩm duyệt PCCC
Phí thẩm định PCCC phát sinh đối với dự án, công trình hoặc hạng mục thuộc trường hợp phải thẩm định và áp dụng thu phí theo quy định. Với dự án văn phòng, ba trường hợp cần xem xét gồm xây dựng mới, cải tạo hoặc thay đổi công năng và xây mới hạng mục trong dự án.
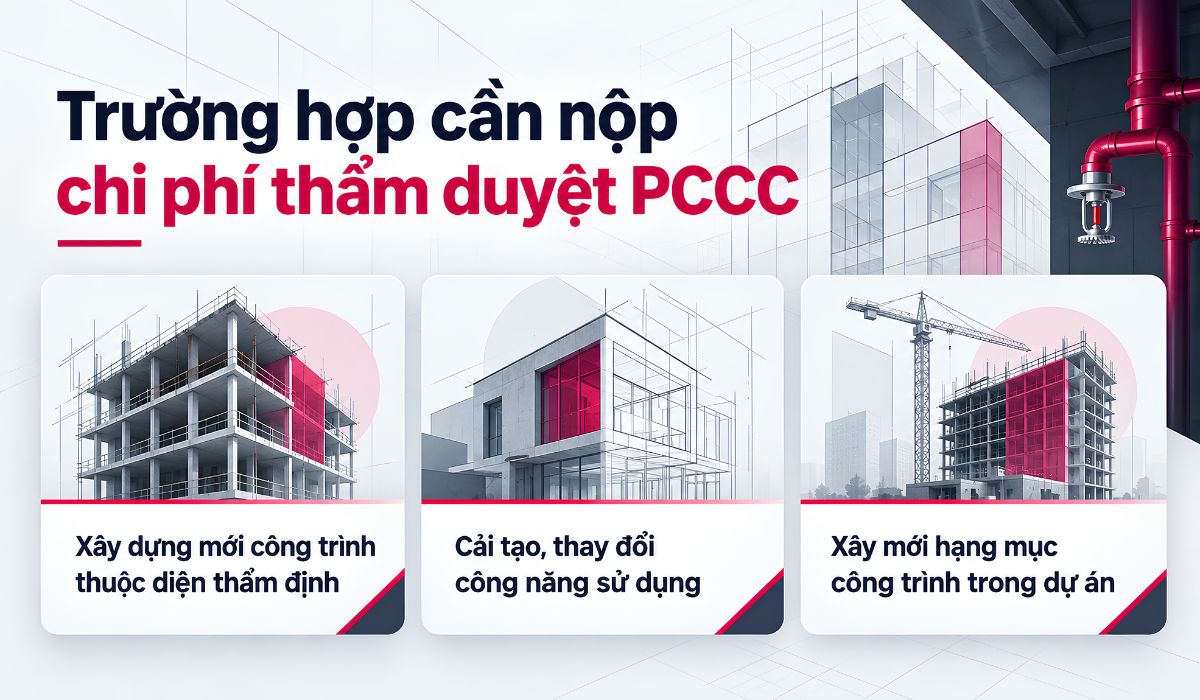
2.1. Xây dựng mới công trình thuộc diện thẩm định
Công trình xây dựng mới thuộc diện thẩm định thiết kế về PCCC phát sinh phí khi hồ sơ thuộc trường hợp áp dụng thu phí. Trước khi dự trù khoản phí, doanh nghiệp cần xác định công trình có thuộc diện phải thẩm định và cơ quan nào thực hiện thẩm định.
Diện tích văn phòng thuê hoặc phạm vi thi công nội thất riêng lẻ chưa đủ để xác định nghĩa vụ phí. Việc xác định cần dựa trên công trình, hạng mục và phạm vi thuộc hồ sơ thẩm định PCCC.
2.2. Cải tạo, thay đổi công năng sử dụng
Với công trình đang sử dụng có cải tạo hoặc thay đổi công năng, phí thẩm định được tính theo tổng mức đầu tư của phần công trình cải tạo hoặc thay đổi công năng. Cơ sở tính phí cần giới hạn trong phạm vi thuộc hồ sơ thẩm định, không sử dụng toàn bộ giá trị của tòa nhà hoặc dự án ban đầu.
Trường hợp cải tạo, thay đổi công năng cần được phân biệt với thiết kế điều chỉnh. Theo hướng dẫn áp dụng hiện hành của cơ quan Công an, công trình thiết kế điều chỉnh không thuộc trường hợp thu phí thẩm định.
2.3. Xây mới hạng mục công trình trong dự án
Khi dự án có hạng mục xây mới thuộc diện thẩm định PCCC, phí được xác định theo tổng mức đầu tư của hạng mục xây mới thuộc phạm vi thẩm định. Cơ sở tính cần bám sát giá trị của hạng mục được thẩm định. Phần đầu tư khác trong dự án không thuộc hạng mục xây mới không được đưa vào để tính phí.
>> Xem thêm: Tổng hợp tiêu chuẩn PCCC tại Việt Nam: Danh mục & Quy định
3. Tính chi phí thẩm duyệt PCCC
Mức phí thẩm duyệt PCCC được xác định theo quy mô đầu tư và loại dự án, công trình thuộc phạm vi thẩm định. Doanh nghiệp cần xác định đúng giá trị đầu tư dùng để tính phí trước khi đối chiếu tỷ lệ tương ứng theo quy định.
3.1. Công thức tính
Theo Thông tư 70/2025/TT-BTC, phí thẩm định được tính trên giá trị đầu tư thuộc phạm vi thẩm định và tỷ lệ áp dụng cho từng loại dự án, công trình. Công thức tính được thể hiện như sau:
Mức phí thẩm định = Tổng mức đầu tư dùng làm cơ sở tính phí × Tỷ lệ tính phí
Tỷ lệ trong biểu phí được thể hiện theo đơn vị phần trăm và thay đổi theo loại công trình, quy mô đầu tư. Trường hợp nội dung PCCC do cơ quan chuyên môn về xây dựng thẩm định trong thủ tục đầu tư xây dựng, phí được xác định theo quy định về thẩm định dự án và thiết kế xây dựng tương ứng.
3.2. Tỷ lệ tính phí theo loại dự án, công trình
Tỷ lệ tính phí (%) được xác định theo loại dự án, công trình và quy mô đầu tư tương ứng. Thông tư 70/2025/TT-BTC phân loại dự án, công trình theo nhóm và quy mô đầu tư để xác định tỷ lệ tương ứng.
| Loại dự án, công trình | Đến 15 tỷ | 100 tỷ | 500 tỷ | 1.000 tỷ | 5.000 tỷ | Từ 10.000 tỷ |
| Hạ tầng kỹ thuật, giao thông | 0,00336 | 0,00182 | 0,00101 | 0,00068 | 0,00038 | 0,00025 |
| Dầu khí, năng lượng, hóa chất | 0,00664 | 0,00359 | 0,00200 | 0,00133 | 0,00074 | 0,00050 |
| Dân dụng, công nghiệp khác | 0,00484 | 0,00262 | 0,00146 | 0,00097 | 0,00054 | 0,00036 |
| Dự án, công trình khác | 0,00444 | 0,00240 | 0,00134 | 0,00089 | 0,00050 | 0,00033 |
Với dự án văn phòng, tỷ lệ áp dụng cần dựa trên loại công trình và hồ sơ pháp lý của dự án. Sau khi xác định đúng nhóm, tổng mức đầu tư được đối chiếu với các mốc trong biểu phí để lấy tỷ lệ tương ứng hoặc tính tỷ lệ nội suy.
3.3. Tổng mức đầu tư
Theo Thông tư 70/2025/TT-BTC, tổng mức đầu tư dùng để tính phí được xác định theo quy định về quản lý chi phí đầu tư xây dựng. Với công trình cải tạo, thay đổi công năng hoặc xây mới hạng mục, giá trị tính phí được xác định theo công trình hoặc hạng mục thuộc phạm vi thẩm định PCCC.
Một số khoản không được tính vào cơ sở xác định phí:
- Chi phí bồi thường, giải phóng mặt bằng.
- Chi phí hỗ trợ, tái định cư.
- Chi phí sử dụng đất.
- Thuế giá trị gia tăng và các loại thuế liên quan.
Giá trị dùng để tính phí được xác định trước thuế. Chủ đầu tư hoặc chủ sở hữu chịu trách nhiệm về tính chính xác của tổng mức đầu tư kê khai và sự phù hợp với hồ sơ dự án.
Nếu tổng mức đầu tư nằm giữa hai mốc trong biểu phí, tỷ lệ được xác định bằng phương pháp nội suy giữa mốc cận dưới và cận trên. Cách tính giúp xác định tỷ lệ tương ứng với quy mô đầu tư thực tế của hồ sơ.
Nᵢₜ = Nᵢᵦ − [(Nᵢᵦ − Nᵢₐ) / (Gᵢₐ − Gᵢᵦ)] × (Gᵢₜ − Gᵢᵦ)
| Ký hiệu | Ý nghĩa |
| Nᵢₜ | Tỷ lệ cần xác định |
| Gᵢₜ | Tổng mức đầu tư cần tính |
| Gᵢₐ | Tổng mức đầu tư cận trên |
| Gᵢᵦ | Tổng mức đầu tư cận dưới |
| Nᵢₐ | Tỷ lệ tại mốc cận trên |
| Nᵢᵦ | Tỷ lệ tại mốc cận dưới |
Tỷ lệ sau khi nội suy được dùng để tính mức phí tương ứng với tổng mức đầu tư thuộc phạm vi thẩm định.
4. Mức phí tối thiểu, tối đa và chính sách giảm phí
Mức phí sau khi tính theo tổng mức đầu tư và tỷ lệ áp dụng cần được đối chiếu với ngưỡng tối thiểu, tối đa và chính sách giảm phí còn hiệu lực tại thời điểm thanh toán.
4.1. Mức phí tối thiểu và tối đa theo quy định
Theo Thông tư 70/2025/TT-BTC, mức phí đối với một dự án được giới hạn trong khoảng sau:
- Mức tối thiểu: 500.000 đồng/dự án.
- Mức tối đa: 150.000.000 đồng/dự án.
Mức tối thiểu và tối đa áp dụng đối với phí được xác định theo Điều 4 Thông tư 70/2025/TT-BTC. Số tiền doanh nghiệp phải nộp còn phụ thuộc vào chính sách giảm phí có hiệu lực và thông báo của cơ quan thu phí.
4.2. Chính sách giảm phí có thời hạn
Mức thu trong từng thời kỳ có thể thấp hơn mức phí cơ sở theo Thông tư 70/2025/TT-BTC. Tại ngày 07/10/2026, hai chính sách giảm phí cần được phân biệt như sau:
| Chính sách | Thời gian áp dụng | Đối tượng | Mức áp dụng |
| Thông tư 64/2025/TT-BTC | 01/07/2025 – 31/12/2026 | Đối tượng nộp phí thuộc phạm vi áp dụng | Mức thu bằng 50% mức phí tương ứng. |
| Thông tư 117/2026/TT-BTC | 15/08/2026 – 28/02/2027 | Công dân Việt Nam đáp ứng điều kiện về định danh điện tử mức độ 2 | Giảm 50%, tối thiểu 250.000 đồng và tối đa 75.000.000 đồng/dự án |
Trường hợp đồng thời đủ điều kiện hưởng nhiều chính sách miễn, giảm theo Thông tư 117/2026/TT-BTC, người nộp áp dụng mức ưu đãi cao nhất. Các chính sách ưu đãi không được cộng dồn để tiếp tục giảm trên mức phí đã được ưu đãi.
5. Ví dụ tính phí cho dự án cải tạo văn phòng
Dự án cải tạo văn phòng thuộc nhóm dự án, công trình dân dụng, công nghiệp khác, với tổng mức đầu tư của phạm vi cải tạo là 30 tỷ đồng. Giá trị dùng để tính phí đã loại trừ các khoản không thuộc cơ sở tính và được xác định trước thuế.
Do 30 tỷ đồng nằm giữa hai mốc 15 tỷ và 100 tỷ đồng, tỷ lệ tính phí cần được xác định bằng phương pháp nội suy.
| Dữ liệu | Giá trị |
| Mốc cận dưới | 15 tỷ đồng |
| Tỷ lệ tại cận dưới | 0,00484% |
| Mốc cận trên | 100 tỷ đồng |
| Tỷ lệ tại cận trên | 0,00262% |
| Tổng mức đầu tư giả định | 30 tỷ đồng |
- Xác định tỷ lệ:
Nᵢₜ = 0,00484 − [(0,00484 − 0,00262) / (100 − 15)] × (30 − 15) ≈ 0,004448%.
- Tính mức phí cơ sở:
30.000.000.000 × 0,004448% ≈ 1.334.471 đồng. - Áp dụng chính sách giảm 50%:
1.334.471 × 50% ≈ 667.235 đồng. - Kiểm tra ngưỡng phí:
Kết quả 667.235 đồng cao hơn mức tối thiểu áp dụng trong trường hợp này, nên số tiền dự kiến là khoảng 667.235 đồng.
Lưu ý, số tiền thực tế cần đối chiếu với tổng mức đầu tư kê khai, tỷ lệ áp dụng, chính sách giảm phí còn hiệu lực và thông báo của cơ quan thu phí.
6. Quy trình chuẩn bị và nộp chi phí thẩm duyệt PCCC
Với hồ sơ thuộc thẩm quyền thẩm định của cơ quan Công an, việc nộp phí gắn với quá trình tiếp nhận, thẩm định và trả kết quả hồ sơ. Doanh nghiệp cần xác định đúng đối tượng, chuẩn bị dữ liệu tính phí và theo dõi thông báo trên Cổng dịch vụ công để thanh toán đúng số tiền.
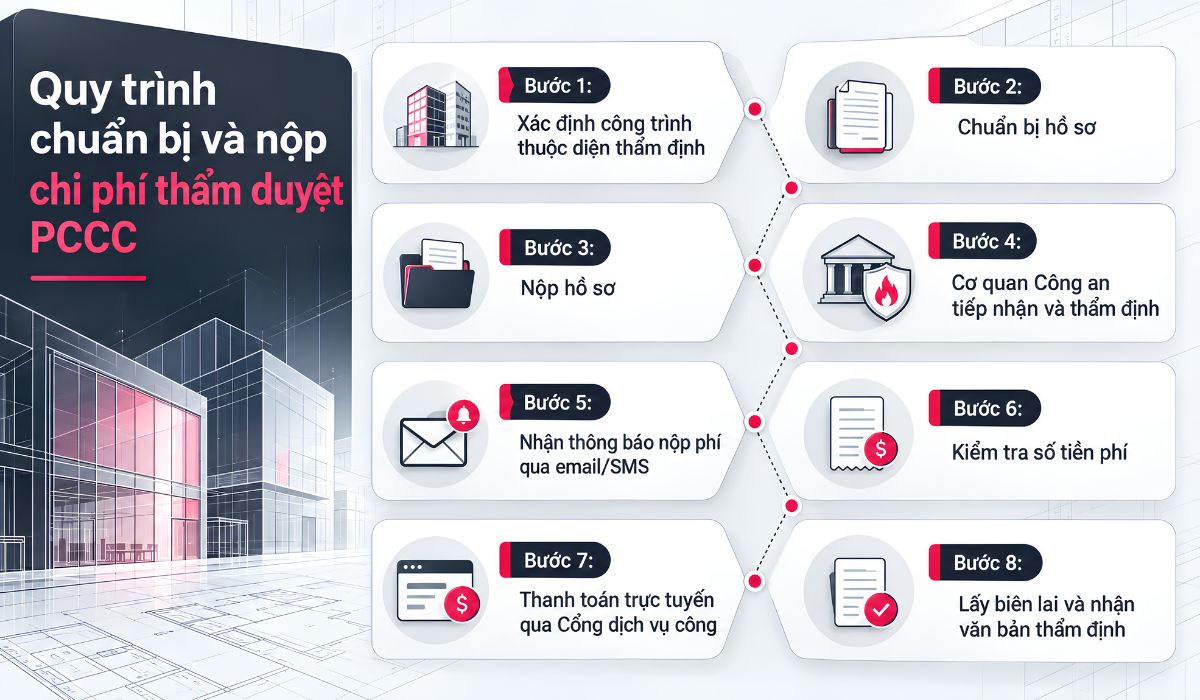
6.1. Bước 1: Xác định công trình thuộc diện thẩm định
Chủ đầu tư đối chiếu dự án, công trình hoặc hạng mục với Phụ lục III Nghị định 105/2025/NĐ-CP và các nội dung được sửa đổi bởi Nghị định 347/2026/NĐ-CP. Đồng thời cần xác định cơ quan thực hiện thẩm định, vì hồ sơ do cơ quan Công an và hồ sơ do cơ quan chuyên môn về xây dựng xử lý có chế độ phí khác nhau.
6.2. Bước 2: Chuẩn bị hồ sơ
Doanh nghiệp chuẩn bị hồ sơ theo loại thiết kế và thủ tục thẩm định tương ứng. Với hồ sơ thiết kế kỹ thuật hoặc bản vẽ thi công, các tài liệu chính liên quan đến văn bản đề nghị, hồ sơ pháp lý và hồ sơ thiết kế cần thống nhất về phạm vi công trình đề nghị thẩm định.
Bên cạnh hồ sơ chuyên môn, doanh nghiệp cần kiểm tra tổng mức đầu tư dùng làm cơ sở tính phí. Giá trị kê khai phải phù hợp với phạm vi thẩm định và được xác định theo nguyên tắc tính phí áp dụng cho dự án, công trình hoặc hạng mục.
>> Xem thêm: 50+ Bản vẽ thiết kế văn phòng làm việc đẹp và hiện đại
6.3. Bước 3: Nộp hồ sơ
Hồ sơ thẩm định có thể được nộp trực tiếp, qua dịch vụ bưu chính hoặc trực tuyến trên Cổng dịch vụ công Bộ Công an. Doanh nghiệp cần sử dụng đúng cơ quan tiếp nhận theo thẩm quyền đã xác định để tránh phải chuyển hoặc nộp lại hồ sơ.
6.4. Bước 4: Cơ quan Công an tiếp nhận và thẩm định
Cơ quan tiếp nhận kiểm tra thành phần và tính hợp lệ của hồ sơ trước khi thực hiện thẩm định:
- Hồ sơ đầy đủ, hợp lệ: được tiếp nhận và hẹn trả kết quả.
- Hồ sơ cần hoàn thiện: doanh nghiệp nhận yêu cầu sửa đổi, bổ sung trước khi tiếp tục xử lý.
Việc hoàn thiện hồ sơ cũng cần giữ thống nhất giữa phạm vi thiết kế và tổng mức đầu tư kê khai, vì đây là dữ liệu liên quan trực tiếp đến số phí được xác định sau khi có kết quả thẩm định.
6.5. Bước 5: Nhận thông báo nộp phí qua email/SMS
Đối với hồ sơ thuộc diện thu phí tại cơ quan Công an, sau khi Văn bản thẩm định được cấp, hệ thống gửi thông báo qua email hoặc tin nhắn SMS. Thông báo thể hiện tình trạng hồ sơ và số tiền phí phải nộp, đồng thời cung cấp thông tin để truy cập hồ sơ trên Cổng dịch vụ công.
6.6. Bước 6: Kiểm tra số tiền phí
Trước khi thanh toán, doanh nghiệp nên đối chiếu số tiền được thông báo với các dữ liệu đã xác định trong hồ sơ:
- Tổng mức đầu tư dùng làm cơ sở tính phí.
- Nhóm dự án, công trình và tỷ lệ áp dụng.
- Mức phí tối thiểu, tối đa.
- Chính sách giảm phí còn hiệu lực.
Nếu số tiền thông báo không phù hợp với dữ liệu kê khai hoặc phạm vi thẩm định, doanh nghiệp cần làm rõ trước khi thực hiện thanh toán.
6.7. Bước 7: Thanh toán trực tuyến qua Cổng dịch vụ công
Sau khi nhận thông báo, doanh nghiệp truy cập hồ sơ trên Cổng dịch vụ công Bộ Công an và kiểm tra lại số tiền phải nộp. Hệ thống cho phép thực hiện thanh toán trực tuyến và chuyển sang kênh thanh toán tương ứng để hoàn tất giao dịch.
6.8. Bước 8: Lấy biên lai và nhận văn bản thẩm định
Sau khi thanh toán thành công, hệ thống ghi nhận giao dịch và cho phép tải biên lai thu phí trong chi tiết hồ sơ. Doanh nghiệp tiếp tục theo dõi trạng thái để nhận kết quả theo hình thức đã đăng ký, gồm trực tiếp, qua bưu chính hoặc bản điện tử khi thủ tục hỗ trợ.
Văn bản thẩm định có thể đã được cấp trước thời điểm hệ thống gửi thông báo nộp phí. Vì vậy, thời điểm cấp kết quả thẩm định và thời điểm hoàn tất nghĩa vụ phí cần được phân biệt khi theo dõi hồ sơ.
>> Xem thêm: Thẩm duyệt thiết kế PCCC là gì? Quy trình, hồ sơ và chi phí
7. Thời điểm và thời hạn nộp chi phí thẩm định PCCC
Với hồ sơ thuộc thẩm quyền cơ quan Công an, thời hạn nộp phí được tính theo thông báo gửi trên hệ thống. Doanh nghiệp cần theo dõi các mốc sau:
- Thời điểm thông báo phí: sau khi hồ sơ đã được thẩm định và phát sinh nghĩa vụ nộp phí.
- Thời hạn thanh toán: trong vòng 30 ngày kể từ khi hệ thống gửi thông báo nộp phí.
- Quá thời hạn: nếu chưa thanh toán sau 30 ngày, hệ thống tự động hủy hồ sơ.
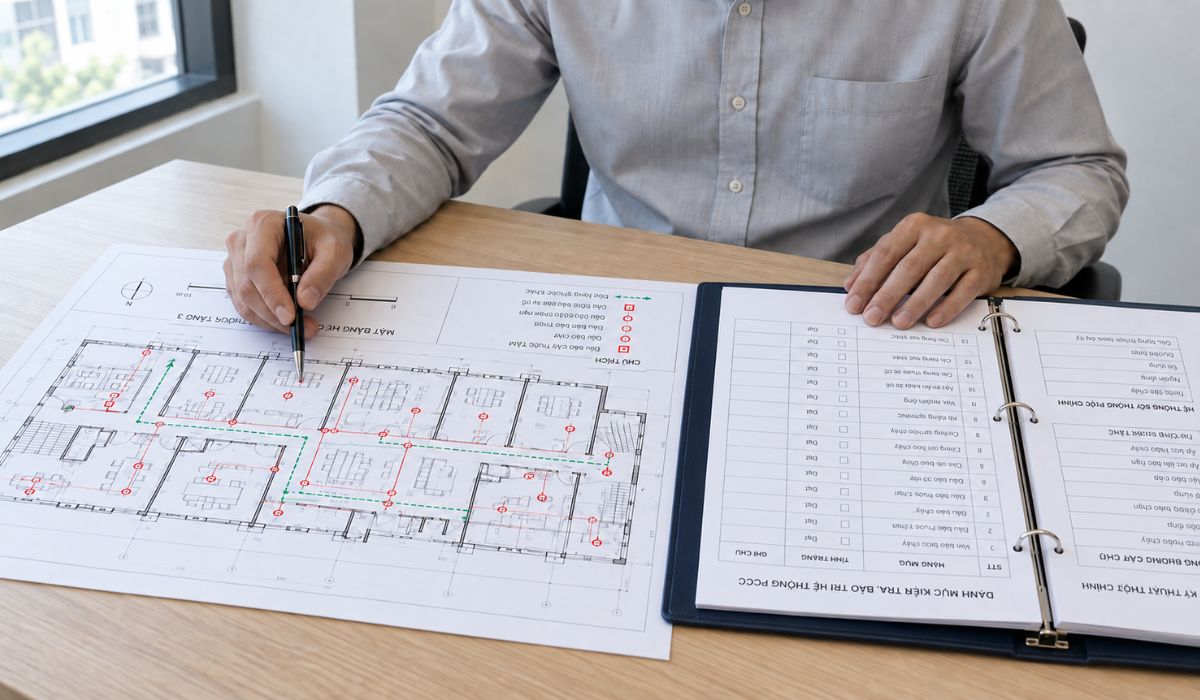
Doanh nghiệp nên kiểm tra thông báo ngay khi nhận được để có đủ thời gian đối chiếu số tiền và hoàn tất thanh toán trong thời hạn quy định.
8. Phương thức nộp và thanh toán chi phí thẩm định PCCC
Với hồ sơ tại cơ quan Công an, phí thẩm định được thanh toán trực tuyến trên Cổng dịch vụ công Bộ Công an theo thông tin của hồ sơ. Doanh nghiệp thực hiện thanh toán sau khi nhận được thông báo số tiền phải nộp.
Quá trình thanh toán có thể thực hiện theo trình tự:
- Truy cập hồ sơ trên Cổng dịch vụ công Bộ Công an.
- Kiểm tra số tiền phí được thông báo.
- Chọn thanh toán trực tuyến và thực hiện giao dịch theo phương thức hệ thống cung cấp.
- Kiểm tra trạng thái thanh toán và tải biên lai trong chi tiết hồ sơ.
Biên lai cần được lưu cùng hồ sơ dự án để làm chứng từ thanh toán và đối chiếu khi cần.
9. Những sai lầm khiến chi phí thẩm duyệt PCCC bị tính sai hoặc phát sinh
Sai số khi xác định phí thường liên quan đến tổng mức đầu tư, văn bản áp dụng, chính sách giảm phí và cơ quan thực hiện thẩm định. Doanh nghiệp cần kiểm tra các yếu tố này trước khi dự trù ngân sách và nộp hồ sơ.
9.1. Khai báo tổng mức đầu tư không đúng
Kê khai các khoản phải loại trừ như chi phí sử dụng đất, bồi thường hoặc thuế vào cơ sở tính phí có thể làm số tiền dự kiến cao hơn quy định. Giá trị kê khai cần bám đúng dự án, công trình hoặc hạng mục thuộc phạm vi thẩm định.
Kê khai thiếu giá trị đầu tư thuộc phạm vi thẩm định cũng có thể làm số liệu không thống nhất với hồ sơ. Chủ đầu tư hoặc chủ sở hữu chịu trách nhiệm về tính chính xác của tổng mức đầu tư dùng để tính phí.
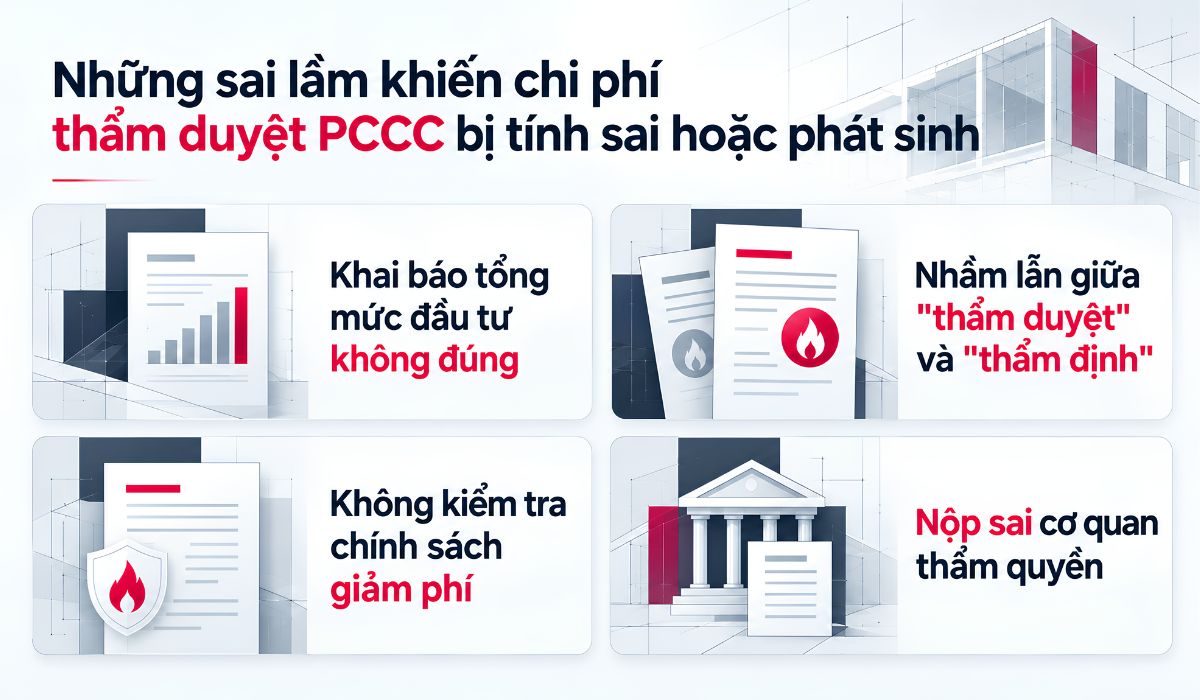
9.2. Nhầm lẫn giữa “thẩm duyệt” và “thẩm định”
“Thẩm duyệt PCCC” vẫn xuất hiện trong cách gọi phổ biến và các tài liệu theo quy định trước đây. Từ ngày 01/07/2025, hệ thống pháp luật hiện hành sử dụng thuật ngữ thẩm định thiết kế về PCCC trong thủ tục tương ứng.
Khi tra cứu quy định hoặc chuẩn bị hồ sơ, doanh nghiệp cần đối chiếu văn bản đang có hiệu lực và sử dụng đúng thuật ngữ của thủ tục hiện hành. Cách làm này giúp tránh áp dụng nhầm biểu phí, thủ tục hoặc tài liệu thuộc quy định cũ.
9.3. Không kiểm tra chính sách giảm phí
Số tiền phải nộp có thể thay đổi khi chính sách giảm phí còn hiệu lực. Nếu chỉ tính theo mức cơ sở của Thông tư 70/2025/TT-BTC, doanh nghiệp có thể dự trù cao hơn số tiền thực tế phải nộp.
Khi xác định phí, cần kiểm tra thời điểm thanh toán và đối tượng được hưởng ưu đãi. Trường hợp đồng thời đáp ứng nhiều chính sách thuộc phạm vi Thông tư 117/2026/TT-BTC, mức ưu đãi cao nhất được áp dụng thay vì cộng dồn các lần giảm.
9.4. Nộp sai cơ quan thẩm quyền
Xác định sai cơ quan thẩm định có thể khiến hồ sơ phải chuyển sang cơ quan có thẩm quyền hoặc thực hiện lại một số thủ tục. Thẩm quyền cần được đối chiếu theo loại dự án, công trình và quy định đang có hiệu lực, bao gồm các nội dung được sửa đổi bởi Nghị định 347/2026/NĐ-CP.
Cơ quan thực hiện thẩm định cũng ảnh hưởng đến chế độ phí. Nếu nội dung PCCC do cơ quan chuyên môn về xây dựng thẩm định trong thủ tục đầu tư xây dựng, phí được xác định theo quy định về thẩm định xây dựng tương ứng, thay vì áp dụng trực tiếp biểu phí tại Thông tư 70/2025/TT-BTC.
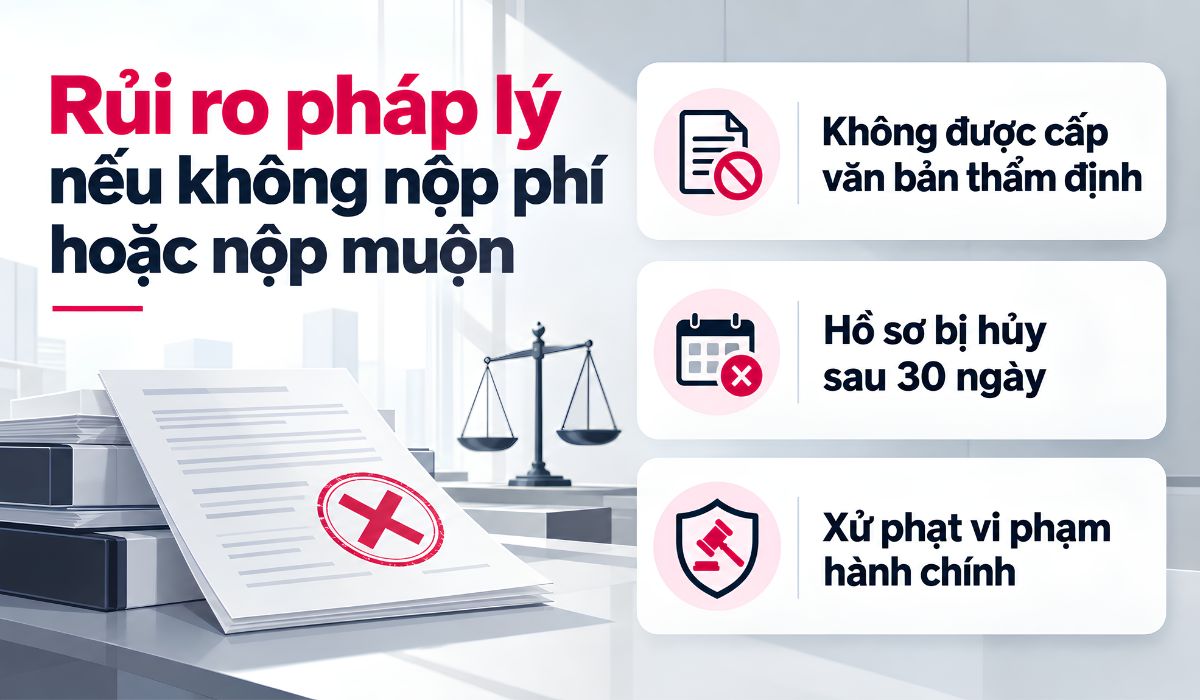
10. Rủi ro pháp lý nếu không nộp phí hoặc nộp muộn chi phí thẩm duyệt PCCC
Hậu quả của việc chậm nộp phí trước hết liên quan đến trạng thái và thời hạn xử lý hồ sơ trên hệ thống. Việc xử phạt hành chính về PCCC được xác định theo hành vi vi phạm cụ thể, không dựa riêng vào tình trạng chậm thanh toán phí.
10.1. Không được cấp văn bản thẩm định
Đối với hồ sơ tại cơ quan Công an, thông báo nộp phí có thể được gửi sau khi Văn bản thẩm định đã được cấp. Vì vậy, chậm thanh toán phí không mặc nhiên dẫn đến việc cơ quan Công an từ chối cấp Văn bản thẩm định. Doanh nghiệp cần theo dõi riêng trạng thái kết quả thẩm định và nghĩa vụ thanh toán trên Cổng dịch vụ công.
10.2. Hồ sơ bị hủy sau 30 ngày
Nếu người nộp chưa thanh toán trong vòng 30 ngày kể từ khi hệ thống gửi thông báo, hồ sơ sẽ tự động bị hủy. Doanh nghiệp cần theo dõi email, tin nhắn và tài khoản Cổng dịch vụ công đã đăng ký để xử lý thông báo trong thời hạn quy định.
10.3. Xử phạt vi phạm hành chính
Mức xử phạt PCCC được xác định theo hành vi vi phạm cụ thể. Chậm nộp phí thẩm định không tự động dẫn đến một mức phạt PCCC cố định. Doanh nghiệp cần theo dõi riêng nghĩa vụ nộp phí và các yêu cầu pháp lý về thẩm định, thi công, nghiệm thu, đưa công trình vào sử dụng. Khi phát sinh vi phạm, hình thức và mức xử phạt được xác định theo quy định áp dụng cho từng hành vi.
11. Lưu ý quan trọng về chi phí thẩm duyệt PCCC
Trước khi dự trù và thanh toán phí thẩm duyệt PCCC, doanh nghiệp cần kiểm tra đồng thời cơ sở tính, chính sách áp dụng và cơ quan thực hiện thẩm định. Một số điểm cần lưu ý gồm:
- Phân biệt phí thẩm định với các chi phí PCCC khác: phí nhà nước tách biệt với chi phí tư vấn, thiết kế, thi công, kiểm định và dịch vụ hồ sơ.
- Xác định đúng cơ sở tính phí: tổng mức đầu tư cần phù hợp với phạm vi thẩm định và loại trừ các khoản theo quy định.
- Kiểm tra ngưỡng và chính sách giảm phí: đối chiếu mức tối thiểu, tối đa và chính sách giảm phí còn hiệu lực tại thời điểm áp dụng.
- Thanh toán theo thông báo phí: với hồ sơ tại cơ quan Công an, doanh nghiệp thực hiện thanh toán sau khi hệ thống gửi thông báo số tiền phải nộp.
- Theo dõi thời hạn thanh toán: hồ sơ trên Cổng dịch vụ công Bộ Công an tự động bị hủy nếu quá 30 ngày kể từ thông báo mà chưa thanh toán.
- Áp dụng đúng văn bản hiện hành: sử dụng Thông tư 70/2025/TT-BTC và các chính sách miễn, giảm phí còn hiệu lực khi xác định số tiền phải nộp.
- Xác định đúng cơ quan thẩm định: cơ quan thực hiện thẩm định ảnh hưởng đến thủ tục và chế độ phí áp dụng cho hồ sơ.
Chi phí thẩm duyệt PCCC cần được xác định theo đúng phạm vi thẩm định, tổng mức đầu tư dùng làm cơ sở tính và chính sách phí còn hiệu lực. Với dự án thiết kế thi công văn phòng, doanh nghiệp nên kiểm tra các yếu tố này ngay từ giai đoạn chuẩn bị hồ sơ để dự trù chi phí phù hợp và hạn chế phải điều chỉnh khi thực hiện thủ tục PCCC.
11. Câu hỏi thường gặp
11.1. Khi nào không cần nộp phí thẩm duyệt PCCC?
Không cần nộp phí thẩm duyệt PCCC khi: (1) công trình chỉ điều chỉnh thiết kế mà không cải tạo, không thay đổi công năng sử dụng; (2) công trình không thuộc Phụ lục III Nghị định 105/2025/NĐ-CP (dưới ngưỡng về số tầng, diện tích, khối tích); (3) cơ quan chuyên môn về xây dựng thẩm định nội dung PCCC (đã nộp phí thẩm định xây dựng); (4) phương tiện giao thông do cơ quan đăng kiểm thẩm định (nộp phí kiểm định, không nộp phí thẩm định PCCC).
11.2. Chính sách giảm phí thẩm định PCCC có được cộng dồn không?
Không, chính sách giảm phí thẩm định PCCC không được cộng dồn. Theo Thông tư 64/2025/TT-BTC, mức giảm 50% áp dụng chung từ 01/7/2025 đến 31/12/2026, nhưng không cộng với các trường hợp giảm khác. Chủ đầu tư chỉ được hưởng một mức giảm duy nhất, không được nhân đôi hoặc cộng gộp nhiều ưu đãi.
11.3. Doanh nghiệp có thể tự nộp phí thẩm định PCCC không?
Có, doanh nghiệp hoàn toàn có thể tự nộp phí thẩm định PCCC. Người nộp phí là chủ đầu tư (doanh nghiệp), thực hiện thanh toán trực tuyến qua Cổng dịch vụ công Bộ Công An bằng QR code, chuyển khoản ngân hàng hoặc ví điện tử. Doanh nghiệp không cần qua đơn vị trung gian, chỉ cần đăng ký tài khoản, tra cứu mã hồ sơ và làm theo hướng dẫn trên hệ thống.
11.4. Thiết kế điều chỉnh có phải nộp lại phí thẩm định PCCC không?
Thiết kế điều chỉnh chỉ phải nộp lại phí thẩm định PCCC khi thay đổi toàn bộ phương án thiết kế đã được duyệt (quy mô, công năng, tính chất sử dụng, giải pháp PCCC). Nếu chỉ điều chỉnh một phần hạng mục, hệ thống PCCC, cơ quan Công an xem xét cấp văn bản bổ sung mà không thu phí. Từ 01/7/2025 đến 31/12/2026, phí thẩm định thiết kế điều chỉnh được giảm 50%.
11.5. Không nộp phí đúng thời hạn thì hồ sơ được xử lý như thế nào?
Nếu không nộp phí thẩm định PCCC đúng thời hạn (30 ngày kể từ khi nhận thông báo), hồ sơ sẽ bị tự động hủy trên hệ thống. Chủ đầu tư phải nộp lại hồ sơ từ đầu, mất thời gian và có thể bị tính phí mới. Do đó, cần thanh toán ngay khi nhận thông báo để tránh phát sinh chi phí và chậm tiến độ dự án.

Nhà biên tập và quản lý nội dung tại Maison Interior
Với hơn 06 năm kinh nghiệm tư vấn, biên tập nội dung trong lĩnh vực thiết kế nội thất, mang đến góc nhìn chuyên sâu, cung cấp thông tin giá trị, cập nhật xu hướng và đề xuất giải pháp tối ưu cho khách hàng.


Mẫu thiết kế theo khu vực trong văn phòng
Khám phá danh sách các mẫu thiết kế đẹp được tổng hợp bởi Maison Interior


